


















Hvordan vil energilagring blive implementeret i EU fra 2026 til 2028?
Aug 08, 2026
Leave a message
Trepartsaftale om EU-energilagring fremskynder implementeringen: batterier til solenergi som en nøgledrivkraft
EU's første trepartsaftale om dedikeret energilagring er officielt godkendt
Rådet for Den Europæiske Union har godkendt en aftale om energilagring, der kræver, at medlemslandene øger deresenergilagringimplementeringskapacitet med mindst 20 % i forhold til 2025-niveauer. Dette markerer EU's første trepartsaftale dedikeret til energilagring, der sigter mod at øge den årlige installerede lagerkapacitet fra cirka 12 GW i 2025 til næsten 45 GW mellem 2026 og 2028. Europa-Kommissionen vurderer, at disse tilsagn vil drive tilføjelsen af 30 til 35 GW ny lagerkapacitet. Aftalen samler offentlige organer, finansielle institutioner, udviklere af ren energi og store industrielle elforbrugere for at skabe et gunstigt investeringsmiljø for energiomstillingen. EU regner med et behov for cirka 200 GW lagerkapacitet i 2030, hvorimod kapaciteten lå på knap 55 GW i starten af 2026. Aftalen sætter et mål for energilagring til at dække omkring 10 % af spidsbelastningsefterspørgslen i 2028-op fra 5 % i 2025 for at reducere naturgasforbruget og optimere energiforbruget igen. Andre mål omfatter: at øge kapaciteten til lagerforbundet Power Purchase Agreement (PPA) fra 1,5 GW i 2026 til 4,5 GW i 2028; hæve industriel og kommerciel termisk lagerkapacitet fra 0,5 GWh til 1,5 GWh; øge forholdet mellem vedvarende energi parret med lagring fra 5 % til 20 %; og øge industriel og kommerciel batterikapacitet fra 9 GWh til 24 GWh.

Aftalens underskrivere og gennemførelsesmekanismer
Aftalens underskrivere omfatter 22 EU-medlemslande samt repræsentanter fra industrien,vedvarende energi og energilagringudviklingssektorer. Medlemslandene er forpligtet til at indsende "ambitiøse" nationale mål for energilagring for 2026-2028, mens private virksomheder skal foreslå specifikke, replikerbare projekter. Den Europæiske Investeringsbank-gruppe undersøger justeringer af sit PPA-pilotprojekt på 500 mio. EUR for at integrere energilagring og søger at udvide sin støtteordning på 1,5 mia. EUR til fremstilling af netudstyr for at give modgarantier til producenter af energilagringskomponenter. Den Europæiske Bank for Genopbygning og Udvikling planlægger at øge investeringerne i energilagring og hjælpe medlemslandene med at etablere regulatoriske rammer mellem 2026 og 2028. Brancheforeningen European Association for Storage of Energy (EASE) har hyldet dette som den mest omfattende politiske anerkendelse af energilagringssektoren; Generalsekretær Patrick Clerens udtalte, at aftalen giver et stærkere grundlag for at fremskynde implementeringen, men opfordrede EU til at formulere en koordineret strategi for yderligere at drive udviklingen af energilagring. Disse tiltag gavner direkte den storstilede-anvendelse af batterilagring til solenergi, især til styring af solenergiintermittens.
Stigende efterspørgsel efter solenergilagring og markedskontekst
I takt med at udbredelsen af vedvarende energi i EU fortsætter med at stige, vil densolcellepanel energi lager batterier blevet en kerneløsning til at håndtere intermittens. Misforholdet mellem solenergiproduktionstoppe i dagtimerne og efterspørgselsspidser om aftenen har ført til en betydelig indskrænkning af solenergi. Den væsentlige stigning i lagerkapaciteten, der er skitseret i aftalen, har netop til formål at konvertere overskydende solenergi til elektricitet, der kan sendes. Organisationer som SolarPower Europe har bemærket, at EU vil have brug for en betydelig stigning i elektrokemisk lagring inden 2030 for at understøtte yderligere udbygning af sol- og vindkraft. Relaterede nyheder indikerer, at eksporten af energilagringssystemer fra kinesiske og andre asiatiske producenter til Europa steg markant i første halvdel af 2026, hvilket hjalp med at udfylde lokale kapacitetshuller. På længere sigt vil aftalen fremme standardisering og lokaliseret fremstilling af højkvalitets lithium-ion-batterier til solenergilagring og samtidig reducere de samlede systemomkostninger.
Sammenligningstabel over centrale EU-energilagringsmål:
|
Indikator |
2025/2026 Baseline |
2028 mål |
2030 Krav |
|
Årlig ny lagerkapacitet |
Ca.. 12 GW |
Næsten 45 GW (kumulativt nyt) |
- |
|
Samlet installeret lagerkapacitet |
Ca. . 55 GW (begyndelsen af 2026) |
- |
Ca.. 200 GW |
|
Top efterspørgselsdækning |
5% |
10% |
- |
|
Lager-tilknyttet PPA-kapacitet |
1,5 GW (2026) |
4,5 GW |
- |
|
C&I batterikapacitet |
9 GWh |
24 GWh |
- |
|
Vedvarende energi + lager parringsforhold |
5% |
20% |
- |
Aktuelle tendenser i priser på batterier til solenergi
Prisen på solenergiakkumulatorer er faldet markant i de seneste år. Ifølge BloombergNEF-data er det globale gennemsnitpris på lithium-ion batteripakkefaldt til $108/kWh i 2025, hvor stationære lagerpakker faldt endnu lavere til ca. $70/kWh-et fald på 45 %-efter-år. Indenlandske kinesiske LFP (lithium iron phosphate) cellepriser lå på omkring $0,052-0,058/Wh i midten af 2026. Priserne for installation af europæiske markedssystemer forbliver højere end i Kina på grund af tariffer og logistiske faktorer, men den generelle nedadgående tendens fortsætter. Typiske installerede omkostninger for boligsystemer varierer fra $700 til $1.450 pr. brugbar kWh, afhængigt af kapacitet og mærke. Disse prisreduktioner understøtter direkte gennemførligheden af at nå aftalens mål.
Sammenligningstabel over globale lithium-ionbatteripriser og kinesisk forsyning:
|
Kategori |
Prisinterval (2025-2026) |
Noter |
|
Global gennemsnitlig lithium-ion-batteripakke |
$108/kWh |
BNEF 2025 data |
|
Stationær batteripakke |
Ca. $70/kWh |
45 % år-til-år fald |
|
Kinesiske LFP-celler (indenlandske) |
$0,052-0,058/Wh |
Midt i 2026 |
|
Kinesisk systemniveau (udbud) |
Ca. 50-52 USD/kWh |
Udvalgte store projekter |
|
Europæiske installerede boligsystemer |
Ca. 700-1.450 $ pr. brugbar kWh |
Inklusiv montering |
Kinas dominerende lithium-ion-batterier i solenergiopbevaring
Kina lithium-ion batteri til lagring af solenergiallerede dominerer det globale udbud. Kinesiske virksomheder som CATL, BYD og EVE har størstedelen af den globale markedsandel for energilagringsceller. I første kvartal af 2026 nærmede Kinas installerede lithium-ion-energilagringskapacitet 150 GW, hvilket tegner sig for mere end halvdelen af den globale total. Kinesiske solcellegiganter (inklusive JinkoSolar, LONGi og Trina Solar) ekspanderer aggressivt til lagersektoren og tilbyder integrerede "solar-plus-storage"-løsninger. På den politiske front har Kina fjernet nogle obligatoriske krav til sam-lagerplads til fordel for markedsdrevet-udnyttelse, samtidig med at man har sat et mål på 300 GW ny energilagring i 2030. For Europa er import af kinesiske lithium-ion-batterier til solenergilagring fortsat en vigtig vej til at opfylde aftalens kortsigtede-målsætninger, og også via lokale EU-mål, anti-subsidieforanstaltninger.
Produkter og løsninger fra BLOO POWER og andre kinesiske producenter
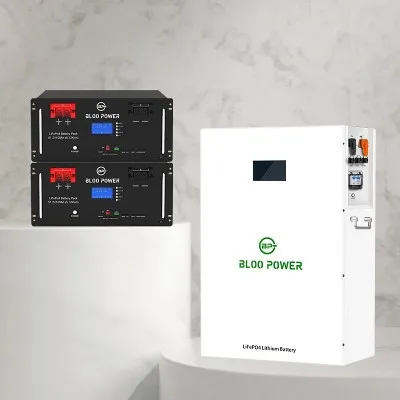
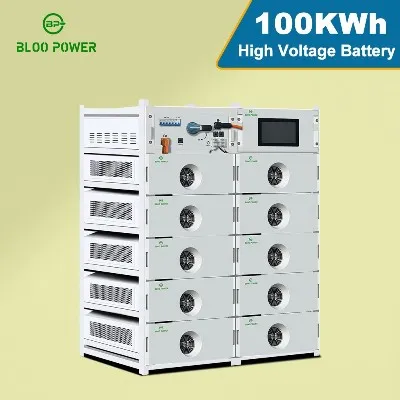
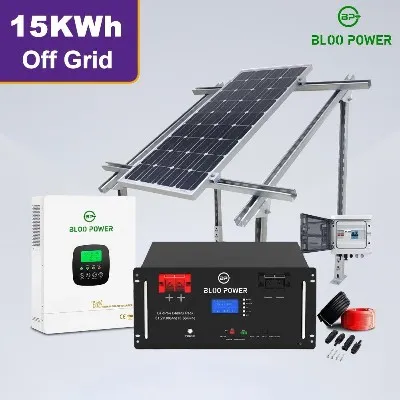
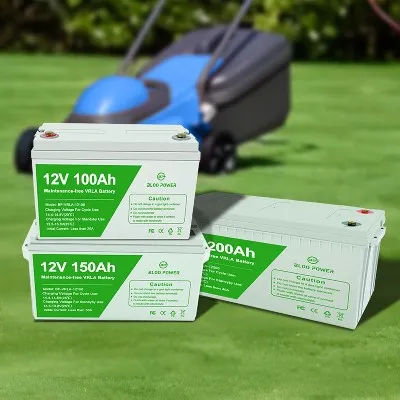
Blandt de mange kinesiske leverandører er BLOO POWER (Zhengde Hanyuan Technology, Shenzhen) en kildeproducent, der har specialiseret sig i LiFePO4-batterier til bolig- og kommerciel energilagring. Dens produktsortiment dækker 12V til 512V serier, inklusive væg-monterede, rack-monterede og containeriserede systemer med cykluslevetider på 8.000-10.000 cyklusser (ved 80 % DOD) og intelligent BMS. Typiske produkter omfatter 15 kWh off-netsystemer og 200 kWh kommercielle højspændingssystemer-, der understøtter parallel ekspansion og er kompatible med solpaneler. Virksomheden samarbejder med-ledende celleleverandører såsom CATL, BYD og EVE, med en årlig produktionskapacitet på 2 GWh, og har betjent mere end 90.000 kunder verden over. Sådanne højkvalitets lithium-ion-batterier til solenergilagringsløsninger, kendt for høj sikkerhed og stærk omkostningskonkurrenceevne, er ved at blive foretrukne muligheder for europæiske C&I- og boligprojekter. Relateret lang-efterspørgsel, herunder "overkommelige batterisystemer til solenergi til boligbrug" og "modulærehøjspændingsbatteri til solenergiløsninger," vokser også hurtigt.
Eksempeltabel over BLOO POWER typiske produktparametre:
|
Eksempel model |
Nominel spænding |
Nominel energi |
Cyklus liv |
Applikationsscenario |
|
Vægmonteret-boligsystem |
51.2 V |
5-15 kWh |
8.000–10.000 cyklusser (80 % DOD) |
Solcellebolig + lager |
|
Kommercielt-højspændingssystem |
256–716.8 V |
50–200 kWh |
8.000–10.000 cyklusser (80 % DOD) |
C&I peak-valley arbitrage |
|
Alt-i-et system |
Multi-spænding |
1-5 kWh klasse |
8.000–10.000 cyklusser (80 % DOD) |
Fra-gitter/sikkerhedskopi |
Specifikke virkninger af aftalen på det europæiske marked for solenergilagring
Aftalen kræver eksplicit, at parringsforholdet mellem vedvarende energi og lagring skal hæves til 20 %, hvilket direkte vil stimulere sam-lokaliseringsprojekter, der involverer solcellepanelenergilagerbatterier. Målet om at øge industriel og kommerciel batterikapacitet fra 9 GWh til 24 GWh betyder, at et stort antal C&I-scenarier vil anvende batterilagring til solenergi til peak-dal-arbitrage og backup-kraft. Finansieringsstøtte fra institutioner som Den Europæiske Investeringsbank vil reducere omkostningerne til projektfinansiering. Samtidig er "omkostningerne ved batterilagring med høj kapacitet til solenergi i Europa" blevet et centralt fokus for udviklere, hvor kinesiske importerede produkter stadig tilbyder en betydelig prisfordel.
Relaterede globale og regionale nyhedsudviklinger
Seneste relaterede nyheder viser, at eksporten af kinesiske energilagerbatterier forventes at vokse med mere end 30 % i 2026 og nå 150 GWh; flere europæiske lande (herunder Spanien, Polen og Ungarn) har afgivet specifikke tilsagn, hvor Ungarn planlægger at bidrage med 700 MW ny kapacitet; SolarPower Europe har understreget, at aftalen er et vigtigt signal for at fremskynde implementeringen, men har opfordret til yderligere politisk koordinering for at nå 2030-målene. Yderligere rapporter tyder på, at Lazard-analyse viser en midlertidig stigning i LCOS (udjævnede lageromkostninger) i nogle regioner på grund af tariffer og andre faktorer, selvom den langsigtede generelle tendens fortsat er nedadgående. Disse udviklinger fremhæver yderligere markedsværdien af "bedste lithiumjernphosphatbatterier til solpanelopbevaring" og "kinesiske producenter af lithiumionbatterier til solenergilagring."
Langsigtet-udsigt og behovet for politikkoordinering
Selvom aftalen giver en ramme for kortsigtet-acceleration, understreger organisationer som EASE, at EU stadig skal formulere en mere koordineret langsigtet-strategi, herunder markedsdesignoptimering, forenklede nettilslutningsprocedurer og lokal udvikling af forsyningskæden. Ved at kombinere omkostningsfordelene fra kinesiske producenter af lithium-ion-batterier til solenergilagring med Europas lokaliseringskrav, vil de kommende år blive en kritisk periode med teknologi, pris og politisk konkurrence. Gennem stor-implementering af batterilager til solenergi forventes EU at reducere sin afhængighed af naturgas betydeligt og forbedre energisikkerheden og prisstabiliteten.
Send Inquiry